Betriebliche Krankenversicherung

Privatstatus für Ihr Team.

Gesponsert vom Arbeitgeber – Mitarbeiterbindung, die man spürt.

Ohne
Ge­sund­heits­fragen
bereits ab 5
Mit­arbei­tenden
Vor­er­kran­kung
mit­ver­sichert
100 %
Be­triebs­aus­gabe
★★★★★ 5,0aus 137 Bewertungen auf 3 Portalen
★★★★★ Sehr gutwer kennt den BESTEN · 08/2026
25 Versichererim Marktvergleich geprüft
Über 500Unternehmen vertrauen EINS+
Zertifikat: Experte/-in Betriebliche Krankenversicherung – Deutsche Versicherungsakademie (DVA)

Zertifizierter bKV-Experte (DVA) –
ausgezeichnet von der Deutschen Versicherungsakademie

Meetingraum EINS+ Mannheim mit Pflanzenwand und Empfangsbildschirm, Puck mittig, lebendige Farben

Warum EINS+

Gesundheit ist Chefsache –
wir machen sie zu Ihrem Vorteil.

Ihr Team bekommt den Schutz, der wirklich ankommt – nicht den, den ein einzelner Anbieter gerade verkaufen will.
Wir vergleichen die führenden bKV-Tarife und bauen daraus Ihr Paket.

  • Privatpatient-Status fürs ganze Team –
    schneller zum Facharzt, Wahlleistungen in der Klinik, Zahnersatz bis 90–100 %.
  • Bis 50 €/Monat steuer- & SV-frei –
    und voll als Betriebsausgabe absetzbar.
  • In der Regel ohne Gesundheitsprüfung, ab 5 Mitarbeitenden –
    in wenigen Tagen eingeführt, ab Tag 1 versichert.
  • Anbietervergleich statt Einzelprodukt –
    Sie sehen, welcher Tarif für Ihr Team wirklich am besten passt.

Das eigentliche Problem

Krankheitstage kosten meist mehr als eine bKV

Je höher die Stufe, desto länger die Wirkung.

wirkt ein paar TageObstkorb
wirkt ein paar WochenTankgutschein
wirkt ein paar MonateGehaltserhöhung
wirkt dauerhaftbKV

Betriebliche Krankenversicherung bildlich erklärt

Links: ohne bKVDas, was die gesetzliche Kasse trägt
Kante ziehenDer Vergleich läuft in beide Richtungen
Rechts: mit bKVUnd der Betrag, der sonst privat fällig wäre
Volles Wartezimmer
Privatpraxis-Lounge, der Arzt kommt auf einen zu

Mit bKV

Spürbar schneller dran

0 € Aufpreis

Privatsprechstunde statt Warteliste

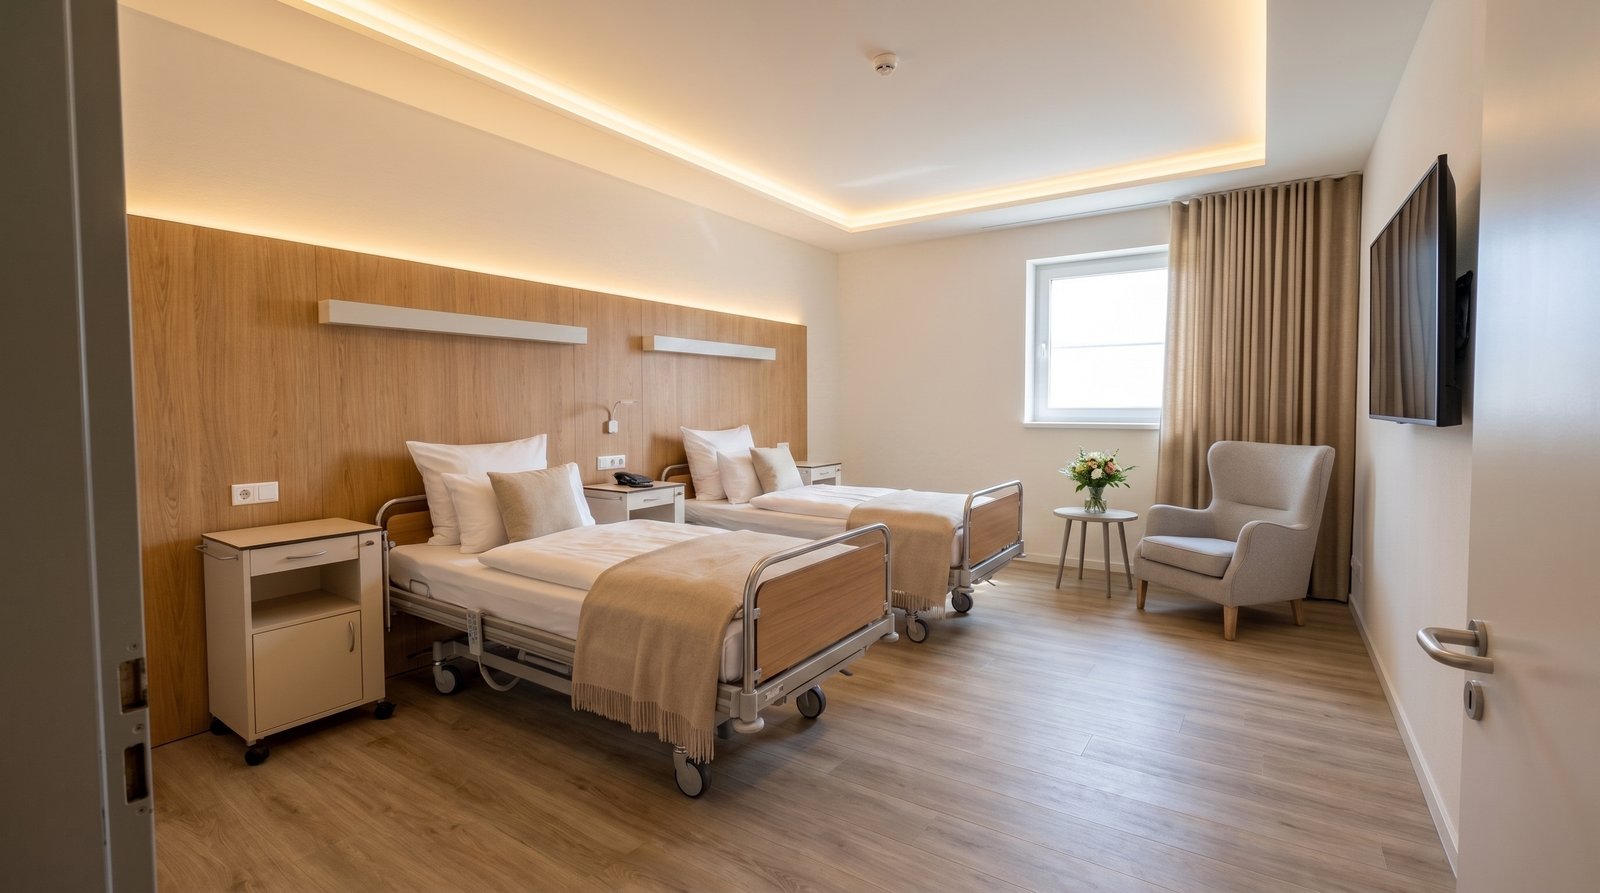
Mehrbettzimmer im Krankenhaus
Zweibettzimmer als Privatpatient

Mit bKV

Zweibettzimmer

0 € Aufpreis

Chefarzt, Klinik nach Wunsch – Einbettzimmer je nach Baustein

Zähne mit Lücke und Verfärbungen
Versorgte Zähne

Mit bKV

Versorgt

0 € statt 3.200 €

Implantat mit Krone, 100-%-Baustein – ohne Zahnstaffel

Alte zerkratzte Brille
Neue hochwertige Brille

Mit bKV

Neue Brille

0 € statt 640 €

Gleitsicht, Fassung, Anpassung

Kabine mit Vorhang, drei Liegen
Private Physiopraxis mit Geräten

Mit bKV

60–90 Minuten privat

0 € statt 90 €

Ultraschall, Kältetherapie, ein Raum für einen

Naturheilpraxis mit Kräuterregal, craniosacrale Behandlung

Mit bKV

Osteopathie & Heilpraktiker

0 € statt 85 €

je Sitzung, aus dem Budget

Grundlage: die offiziellen Tarifunterlagen und Versicherungs­bedingungen führender deutscher Versicherer, quellenbasiert ausgewertet. Welche Anbieter genau – das steht in Ihrem persönlichen Angebot.

Nächster Schritt

Und was kostet das für Ihr Team?

Fünf kurze Fragen zu Ihrem Team – danach meldet sich Ihr bKV-Spezialist mit einem persönlichen Angebot. Kostenlos und unverbindlich.

Kostenloses Erstgespräch →

So kommt die bKV in Ihr Unternehmen

Erster TerminErstgespräch

Wir analysieren Ihr Unternehmen

Belegschaft, Budget und Ziel –
und was Ihre Krankheitstage heute kosten. Kostenlos und unverbindlich.

Zweiter TerminZweitgespräch

Vergleich und Gruppenbildung

Wir legen die führenden Anbieter nebeneinander.
Sie legen Budget, Personenkreis und Tarifmodell fest.

Antragsphase

Erst informieren, dann beantragen

Versorgungsordnung, Sachbezug und – falls vorhanden – der Betriebsrat werden geklärt.

Ihr Team wird informiert, bevor Daten erhoben werden. Wann die Einwilligung dazu fällig wird, ist von Anbieter zu Anbieter verschieden.

Start

Im Gruppenvertrag ohne Gesundheitsfragen

Jede und jeder bekommt die eigenen Unterlagen, wir stellen die bKV im Betrieb vor.
Voraussetzung ist die Mindestteilnehmerzahl des Tarifs – je nach Anbieter 3 bis 20 Mitarbeitende. Ab 5 oder ab 10 Mitarbeitenden sind je nach Tarif auch laufende und angeratene Behandlungen mitversichert; einzelne Klinik- und Zahntarife nehmen sie aus.

Danach

Ein fester Ansprechpartner

Ein- und Austritte, Fragen, Leistungsfall – dieselbe Anlaufstelle.
Wer geht, kann binnen zwei Monaten privat weiterführen.

In rund 2 Minuten zur passenden bKV. Fünf Fragen, dann Ihr persönliches Angebot. Kostenloses Erstgespräch →
Das Team von EINS+ vor dem Büro in Mannheim

EINS+ · Mannheim

Kein Callcenter. Ihr fester Ansprechpartner.

Persönliche Beratung aus unserem Büro am Oberen Luisenpark.

Ein Gesicht, das Ihr Unternehmen kennt und für Sie und Ihr Team da ist, wenn es zählt.

Das sagen Unternehmer über uns

„Ich bin seit mehreren Jahren Kunde bei EINS+, sowohl privat als auch mit meiner GmbH […] Zum ersten Mal habe ich einen vollständigen, transparenten Überblick über meine Versicherungen – und das mit einem Service, der seinesgleichen sucht: persönlich, verlässlich und auf Augenhöhe.“

Daniel Lenz · Meilenstein45 GmbH

„Ich werde seit Jahren von EINS+ betreut und kann nur Positives berichten. Die Beratung ist stets professionell und umfassend. […] Auch nach Vertragsabschluss wird man bestens betreut.“

Emine Kinaz · Aequum Personal GmbH

„Es wurde nicht einfach versucht, mir irgendeine Versicherung aufzudrängen, sondern ehrlich und transparent erklärt, welche Optionen für mich am besten geeignet sind – inklusive Vor- und Nachteile.“

Sevket Baykurd · Starks Betriebs GmbH

„Eine langjährige, stetige Betreuung ist Gold wert. Endlich ein Partner, dem ich 100 % vertraue.“

Kubilay Tasdemir · Loro Real Estate GmbH

5,0 aus 137 Bewertungen auf Google, 11880 und golocal

FAQ

Alles Wichtige zur betrieblichen Krankenversicherung

Quellenbasiert geprüft – die Antworten, die Entscheider am häufigsten brauchen.
Navid Ghorbani, Zertifizierter bKV-Experte (DVA) Navid GhorbaniZertifizierter bKV-Experte (DVA)
Mannheim · kein Callcenter
Kostenloses Erstgespräch →

Geprüft auf Basis der offiziellen Versicherungsbedingungen
Für Sie kostenlos – Courtage vom Versicherer · Stand: Juli 2026

1Erst mal verstehenWas ist das — und warum sollte ich es tun?
Was ist eine betriebliche Krankenversicherung (bKV)?
Eine arbeitgeberfinanzierte private Zusatzversicherung für Ihre Mitarbeitenden. Der Arbeitgeber zahlt den Beitrag, die Mitarbeitenden erhalten Privatleistungen – z. B. ein frei nutzbares Gesundheitsbudget, besseren Zahnersatz, Sehhilfen oder Privatarztbehandlung im Krankenhaus.
Was bedeutet „echter Privatstatus“?
Mehr als ein schnellerer Facharzttermin: Ihre Mitarbeitenden können sich in der Arztpraxis ihrer Wahl wie Privatpatienten behandeln und abrechnen lassen. Die bKV übernimmt die Kosten – bis zur Höhe des gewählten Budgets, mit dem passenden Baustein (ambulante Kostenerstattung) sogar unbegrenzt. Dieser volle Privatstatus ist nicht bei jedem Anbieter möglich, sondern nur bei ausgewählten Tarifen – maßgeblich sind die jeweiligen Versicherungsbedingungen (AVB).
Senkt eine bKV wirklich die Krankheitstage?
Eine Garantie gibt es nicht – aber klare Hebel: bezahlte Vorsorge erkennt Krankheiten früher, Facharzt-Services verkürzen Wartezeiten von Wochen auf Tage, und behandelte Mitarbeitende sind schneller zurück im Team. Die Mathematik ist eindeutig: Nach BAuA-Methodik kostet ein Ausfalltag je nach Gehalt und Branche meist 150–400 € – damit refinanziert sich eine bKV oft schon durch ein bis zwei vermiedene Krankheitstage pro Mitarbeitendem und Jahr (siehe Rechner oben, inkl. Quellen & Methodik).
2Was es kostetSteuer, Sachbezug und die 50-€-Grenze
Warum ist die 50-€-Grenze so wichtig?
Bis zur Sachbezugsfreigrenze von 50 € pro Monat fallen weder Lohnsteuer noch Sozialabgaben an – für Arbeitgeber und Mitarbeitende. Voraussetzung: Die Freigrenze wird nicht schon anderweitig genutzt (z. B. für Gutscheine). Im Rechner weiter oben wählen Sie zwischen Einsteiger (22 €), Komfort (44 €) und Premium (75 €) je Mitarbeiter und Monat: Die ersten beiden bleiben unter der Grenze, Premium liegt darüber und wird pauschal versteuert.
Gehen auch Budgets über 50 €?
Ja – und oft sinnvoll. Wird die 50-€-Freigrenze überschritten, ist nicht nur der Mehrbetrag steuerpflichtig, sondern der gesamte Beitrag. Der Arbeitgeber kann ihn dann pauschal versteuern (§ 40 bzw. § 37b EStG) – für die Mitarbeitenden fällt dann keine Lohnsteuer an. Sozialversicherungsbeiträge können darauf aber weiterhin entstehen; Ihr Steuerberater rechnet Ihnen die Varianten durch. So sind auch hochwertige Bausteine und echter Privatstatus möglich, ohne die 50-€-Grenze künstlich einzuhalten.
3Wer versichert werden kannDie Fragen, bei denen Sie Ihre Belegschaft durchgehen
Ab wie vielen Mitarbeitenden lohnt sich eine bKV?
Möglich ist der Abschluss je nach Versicherer bereits ab 5 Mitarbeitenden. Die besten Konditionen (inkl. Einschluss angeratener Behandlungen und günstigerer Beiträge) gelten meist ab 10 Mitarbeitenden.
Gibt es eine Gesundheitsprüfung?
In aller Regel nicht. Für Ihre Mitarbeitenden werden keine Gesundheitsfragen gestellt – Vorerkrankungen sind mitversichert, ab 5 oder ab 10 Mitarbeitenden je nach Tarif sogar laufende und angeratene Behandlungen. Zwei Ausnahmen: Einzelne Zahn- und Klinik-Tarife nehmen laufende Behandlungen aus, prüfen unter 25 Mitarbeitenden einzelne Diagnosen und teils die Branche. Und bei mitversicherten Angehörigen kommt es auf den Baustein an: Budget-Bausteine laufen in aller Regel ohne Gesundheitsprüfung, Zahn- und Klinikbausteine werden geprüft – bei einem Anbieter erst nach Ablauf eines zwölfmonatigen Öffnungsfensters (in dieser Zeit entfällt die Prüfung), bei einem anderen vereinfacht. Beitragszuschläge nennen die geprüften Bedingungen und Annahmerichtlinien an keiner Stelle. Wir sagen Ihnen vorher, was für Ihre Auswahl gilt.
Ein Mitarbeiter hat eine chronische Erkrankung – geht das trotzdem?
Ja. In der bKV werden keine Gesundheitsfragen gestellt und es gibt keine Wartezeiten – Vorerkrankungen sind in aller Regel mitversichert, der Schutz gilt ab dem ersten Tag. Auch bereits laufende und angeratene Behandlungen sind bei den verglichenen Anbietern in fast allen Tarifen ab Versicherungsbeginn mitversichert. Ausgenommen sind einzelne Zahn- und Stationärtarife; welche das sind, steht im Detailvergleich.
Wie alt darf ein Mitarbeiter höchstens sein?
Da gehen die Anbieter am weitesten auseinander – hier lohnt der Vergleich am meisten. Die Spanne reicht von gar keiner Altersgrenze – zwei Gesellschaften schreiben ausdrücklich in ihre Bedingungen, dass es kein Höchstaufnahmealter gibt – bis zu einer festen Aufnahme nur bis 67 oder 70 Jahren. Vorsicht bei „keine Altersgrenze“: Mehrere Häuser nennen zwar keine Zahl, schließen aber aus, wer Anspruch auf Altersrente hat, oder lassen den Vertrag mit 70 Jahren enden – wer kurz davor aufgenommen wird, ist nur noch kurz versichert. Einzelne Bausteine sind zusätzlich begrenzt, etwa Krankenhaustagegeld bis 69 und Krankentagegeld bis 66. Wer ältere Beschäftigte im Team hat, wählt den Anbieter danach aus – nachträglich lässt sich das nicht heilen.
Kann ich Minijobber versichern?
Ja – solange Sie als Arbeitgeber den Beitrag zahlen. In der arbeitgeberfinanzierten bKV zählen geringfügig Beschäftigte zum versicherbaren Kreis; in rein arbeitnehmerfinanzierten Modellen sind sie ausgeschlossen. Eine Ausnahme gilt für den Baustein Krankentagegeld – den gibt es für Minijobber nicht, weil kein Entgelt zu ersetzen ist. Saisonkräfte und Praktikanten schließt mindestens ein Anbieter ganz aus.
Kann ich mich als Geschäftsführer oder Einzelunternehmer selbst versichern?
Ja. Viele Anbieter ermöglichen es, dass Sie sich als Geschäftsführer oder Einzelunternehmer selbst absichern – nicht nur Ihre Mitarbeitenden. Die genauen Voraussetzungen richten sich nach dem jeweiligen Tarif.
Können Familienangehörige mitversichert werden?
Ja – die verglichenen Anbieter bieten Angehörigentarife (Ehe-/Lebenspartner, Kinder). Entscheidend ist die Anmeldefrist: je nach Anbieter 6 bis 12 Monate ab dem Versicherungsbeginn des Mitarbeitenden. Diese Frist ist nicht überall nur eine Ordnungsfrist – bei mindestens einem Haus ist sie eine Ausschlussfrist: Wer sie versäumt, kommt mit den Angehörigen gar nicht mehr in die bKV hinein und kann sie nur noch über einen normalen Einzeltarif absichern – mit vollständigen Gesundheitsfragen, Risikoprüfung und ohne die Kollektivkonditionen. Für Kinder, die nach dem Versicherungsbeginn des Mitarbeitenden geboren oder adoptiert werden, läuft eine eigene Frist ab Geburt bzw. Adoption.
4Was auf Sie zukommtAufwand bei der Einführung — und was danach gilt
Braucht die Versicherung Arbeitsverträge oder Gehaltsabrechnungen?
Nein. Gehaltsdaten spielen keine Rolle, weil der Beitrag nicht vom Einkommen abhängt – sie werden deshalb gar nicht erst erhoben. Gebraucht werden Stammdaten: Name, Geburtsdatum, Privatanschrift, gesetzlich oder privat versichert, Berufsstatus und gewünschter Beginn – bei einem Anbieter 13 Pflichtfelder. Beim Datenschutz gehen die Häuser verschiedene Wege: Bei zwei der drei verglichenen Anbieter unterschreiben Ihre Mitarbeitenden vor der Anmeldung eine Erklärung – Einwilligung in die Verwendung ihrer Gesundheitsdaten samt Schweigepflichtentbindung; beim dritten geben sie ihre Einwilligung erst nach Versicherungsbeginn selbst beim Versicherer ab – eine Schweigepflichtentbindung gehört dort ausdrücklich nicht dazu. In den uns vorliegenden Anmeldeunterlagen verlangt kein Anbieter Vertrags- oder Gehaltsunterlagen; wir sagen Ihnen vorher, was in Ihrem Fall gilt.
Was passiert, wenn ein Mitarbeiter ausscheidet?
Der Schutz geht in aller Regel nicht verloren. Die Mitarbeitenden dürfen ihre Tarife privat weiterführen – ohne erneute Gesundheitsprüfung. Der Weg dorthin unterscheidet sich: Ein Anbieter schickt nach Ihrer Abmeldung automatisch ein Fortführungsangebot, ein anderer setzt eine Frist von zwei Monaten ab seiner Information. Der Beitrag steigt, weil der Kollektivrabatt entfällt; der Umfang darf nicht größer werden als vorher, und die Budgetstufe bleibt, wie sie war. Zwei Ausnahmen sollten Sie kennen: Wer bereits privat krankenversichert ist, kann bei einem Anbieter den Zahn- und den Krankenhaus-Unfallschutz nicht weiterführen; und bei Zahntarifen gelten im Folgetarif wieder Staffeln – die Zeit in der bKV wird dabei angerechnet.
5Können Sie dem hier glauben?Zur Neutralität dieses Vergleichs
Ist dieser Vergleich wirklich neutral?
Der Vergleich basiert auf den offiziellen Tarifunterlagen, Leistungsinformationsblättern und Versicherungsbedingungen der Versicherer (Stand Juli 2026) – jede Bewertung ist quellenbasiert. EINS+ ist Versicherungsmakler und wird im Auftrag des Kunden tätig (§ 34d Abs. 1 GewO): Die Beratung ist für Sie kostenlos; im Vermittlungsfall erhalten wir die übliche Courtage vom Versicherer – unabhängig davon, welcher Anbieter es wird. Diese Seite lädt Analyse-Dienste erst nach Ihrer Zustimmung – lehnen Sie ab, wird nichts geladen und nichts gespeichert.

Zum Selbstrechnen

Was bringt Ihnen die bKV wirklich?

In welcher Branche sind Sie unterwegs?

Wie viele Mitarbeitende hat Ihr Unternehmen?

25

Wie viele Krankheitstage fallen im Schnitt pro Kopf und Jahr an?

24

Vorschlag nach Krankenkassen-Daten (AOK-Fehlzeiten-Report) für Ihre Branche – bei Bedarf anpassen.

Wie hoch ist das durchschnittliche Bruttomonatsgehalt aller Mitarbeitenden?

3.500 €

Geschäftsführende verdienen oft deutlich mehr – Sie können sie mitrechnen oder herausrechnen, wie es zu Ihrem Unternehmen passt.

Welches bKV-Paket schwebt Ihnen vor?

 Krankheitstage im Teamjeden Monat
 davon Entgeltfortzahlungdirekt aus Ihrer Kasse
 Beitrag je Mitarbeitendemim Monat, nach Steuer
 Steuerersparnisübernimmt das Finanzamt
Quellen & Methodik anzeigen

Warum wir vorsichtig mit 1 Tag rechnen: Eine bKV wird oft mit „1–3 Tage weniger Krankenstand je Mitarbeiter“ beworben. Für diese Zahl gibt es keine wissenschaftliche Grundlage. Wir setzen deshalb bewusst konservativ nur 1 Tag als anpassbare Annahme an – und legen die Quellenlage offen.

Belegt ist: Privatversicherte warten auf Facharzttermine im Schnitt 12 Tage, gesetzlich Versicherte 25 Tage (RWI/Cornell, randomisiertes Feldexperiment mit rund 1.000 Praxen, 2017/18). Von den ~24 AU-Tagen je Beschäftigten (AOK/WIdO 2024) entfallen 19,8 % auf Muskel-Skelett- und 12,5 % auf psychische Erkrankungen – nur dort ist ein früherer Facharzttermin überhaupt plausibel relevant. Atemwegsinfekte (15,1 % der AU-Tage) heilen unabhängig vom Versichertenstatus; Verletzungen (9,3 %) und Herz-Kreislauf (4,5 %) sind Akutversorgung ohne Wartezeitproblem.

Nicht belegt ist: ob und wie stark eine kürzere Wartezeit die Dauer der Arbeitsunfähigkeit verkürzt – dazu existiert keine Studie. Wartezeit auf einen Termin ist überwiegend keine Krankschreibungszeit. Der oft zitierte „ROI 2,7“ stammt aus einer US-Meta-Analyse zu betrieblichen Wellness-Programmen (Baicker u. a. 2010), nicht zur bKV; zwei große randomisierte Studien (Illinois Workplace Wellness Study, QJE 2019; Song & Baicker, JAMA 2019) fanden keine signifikanten Effekte auf Fehlzeiten.

Deshalb: Der Wirkungs-Wert oben ist Ihre Annahme, kein Prognosewert von uns (voreingestellt 1 Tag, bewusst vorsichtig). Wir zeigen, was ein angenommener Effekt kostenseitig bedeuten würde – nicht, dass er eintritt. Die Argumente für eine bKV, die wir belegen können, sind andere: Mitarbeiterbindung, Attraktivität als Arbeitgeber, steuerlicher Sachbezug und der belegte Wartezeit-Unterschied beim Facharzt.

AU-Tage je Branche: Krankenstand 2024 laut AOK-Fehlzeiten-Report 2025 (WIdO) × 365 Kalendertage. Beispiel Durchschnitt: 6,5 % ≈ 24 AU-Tage. Andere Kassen (DAK, TK, BKK) melden für ihre eigene Mitgliedschaft abweichende Werte (2025 zwischen 19,5 und 23,9 Tagen) – das liegt an der unterschiedlichen Versichertenstruktur je Kasse, nicht an Ungenauigkeit. Der AOK-Fehlzeiten-Report ist die einzige Quelle mit vollständiger Branchenaufschlüsselung, deshalb nutzen wir sie hier.

Kosten je AU-Tag: BAuA-Methodik („Volkswirtschaftliche Kosten durch Arbeitsunfähigkeit“): Bruttogehalt × 12 × 1,28 (AG-Nebenkosten) ÷ 365 = Lohnkosten je AU-Tag; × Wertschöpfungsfaktor = inkl. Ausfall an Bruttowertschöpfung. Bundesweiter Durchschnitt laut BAuA: 1,7 (Verhältnis 227 : 134 Mrd €, 2024) – bei 3.500 € Brutto ergibt das ca. 147 € (Lohnkosten) bzw. 250 € je Tag. Seit 09.08.2026 branchenabhängig: Destatis weist Bruttowertschöpfung je Erwerbstätigen tatsächlich auch branchenspezifisch aus, die exakten Werte liegen aber nur in der interaktiven GENESIS-Online-Datenbank (ohne Zugang nicht auslesbar). Bis diese Zahlen sauber belegt sind, setzen wir je Branche einen groben Richtwert nach bekannter Kapitalintensität an (1,1 bei personalintensiver öffentlicher Verwaltung bis 2,5 bei kapitalintensiver Energie-/Wasserwirtschaft) – erkennbar als Annäherung, keine Einzelstatistik. Details je Berechnung: Aufklappbarer Hinweis „Wie kommt der Betrag je Krankheitstag zustande?“ im Ergebnis.

Steuereffekt: bKV-Beiträge sind vollständig als Betriebsausgabe absetzbar; angesetzt sind ~30 % typische Gesamtsteuerbelastung einer Kapitalgesellschaft (KSt + Soli + GewSt) – je nach Rechtsform und Hebesatz abweichend.

Wichtig: Die bKV garantiert keine Reduktion von Krankheitstagen – sie setzt an den Hebeln an: Vorsorge, schnellere Facharzttermine, frühere Behandlung.

EINS+ · Mannheim

Wir sitzen hier – nicht in einer Warteschleife.

Ihr Erstgespräch führen Sie mit einem Berater, der Sie auch danach begleitet – Ihr fester Ansprechpartner für Ein- und Austritte, Rückfragen und den Leistungsfall. Auf Wunsch bei uns im Büro, sonst per Telefon oder Video.

Empfang im EINS+ Büro in Mannheim

Nächster Schritt: Kostenlose Beratung sichern

Diese Auswertung ersetzt keine individuelle Beratung. Sichern Sie sich jetzt ein kostenloses, unverbindliches Gespräch mit Ihrem persönlichen EINS+ Berater.

oder 📞 0621 49096060 · WhatsApp